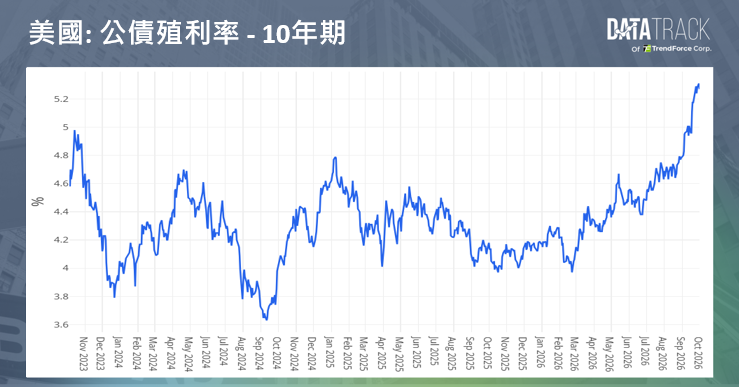
聯準會9月將利率調升一碼至3.75%至4%區間,這是逾三年來首次升息。最新公布的會議紀錄顯示,與會官員一致支持這次決定,而且多數人認為年底前再升息一次可能是適當的。這意味著9月的行動不是單次的預防性調整,比較像是新一輪緊縮週期的開端。債市已經先一步反映這個轉變,美國10年期與30年期公債殖利率同步升到約24年來的高點,長端利率等於先替「高利率維持更久」定了價。值得注意的是,股市目前仍處於高檔,公司債利差也維持在低檔,代表資金成本的重新定價主要擴散至海外債市與匯市,風險資產還沒有真正反映。
這波緊縮的核心理由,是通膨持續高於目標的風險。能源與關稅帶來的價格衝擊是直接壓力,AI基礎建設投資熱潮則從需求面推升資本支出。紐約聯儲調查的一年期通膨預期6月曾升至2023年9月以來新高,近月仍維持在3.6%的高檔。至於長端殖利率,會議紀錄提到的可能推力包括偏強的經濟數據、AI相關企業借貸預期升溫,以及地緣政治發展。不過官員之間對升息的理由並不一致。部分官員把升息視為防止能源衝擊外溢的手段,但更多官員擔心的是需求驅動的通膨,另有兩位官員認為中性利率本身已經上移。這樣的分歧也反映在市場預期上:10月再升息的機率已從9月底的高點明顯回落至約兩成,資金多數押注行動會延到12月。
短期一到三個月,即將公布的9月CPI與10月27至28日的利率會議是關鍵。如果通膨確實擴散,12月升息的機率將大幅提高,10月會議也可能出現多張異議票。另一方面,近期數據其實偏向鴿派:8月PCE與核心PCE都低於預期,9月非農就業增幅更是今年以來最慢,這讓部分官員主張先觀望再出手。中期半年到一年,假如中性利率上移的觀點逐漸成為共識,利率高原就會比市場想像得更長,高估值資產與高負債企業的壓力也會一路累積。可能讓局勢反轉的條件,是能源與關稅衝擊消退,再加上就業降溫從初步跡象變成明確趨勢。尾端風險則在於長端殖利率失序上升,引發金融情勢急速收緊。