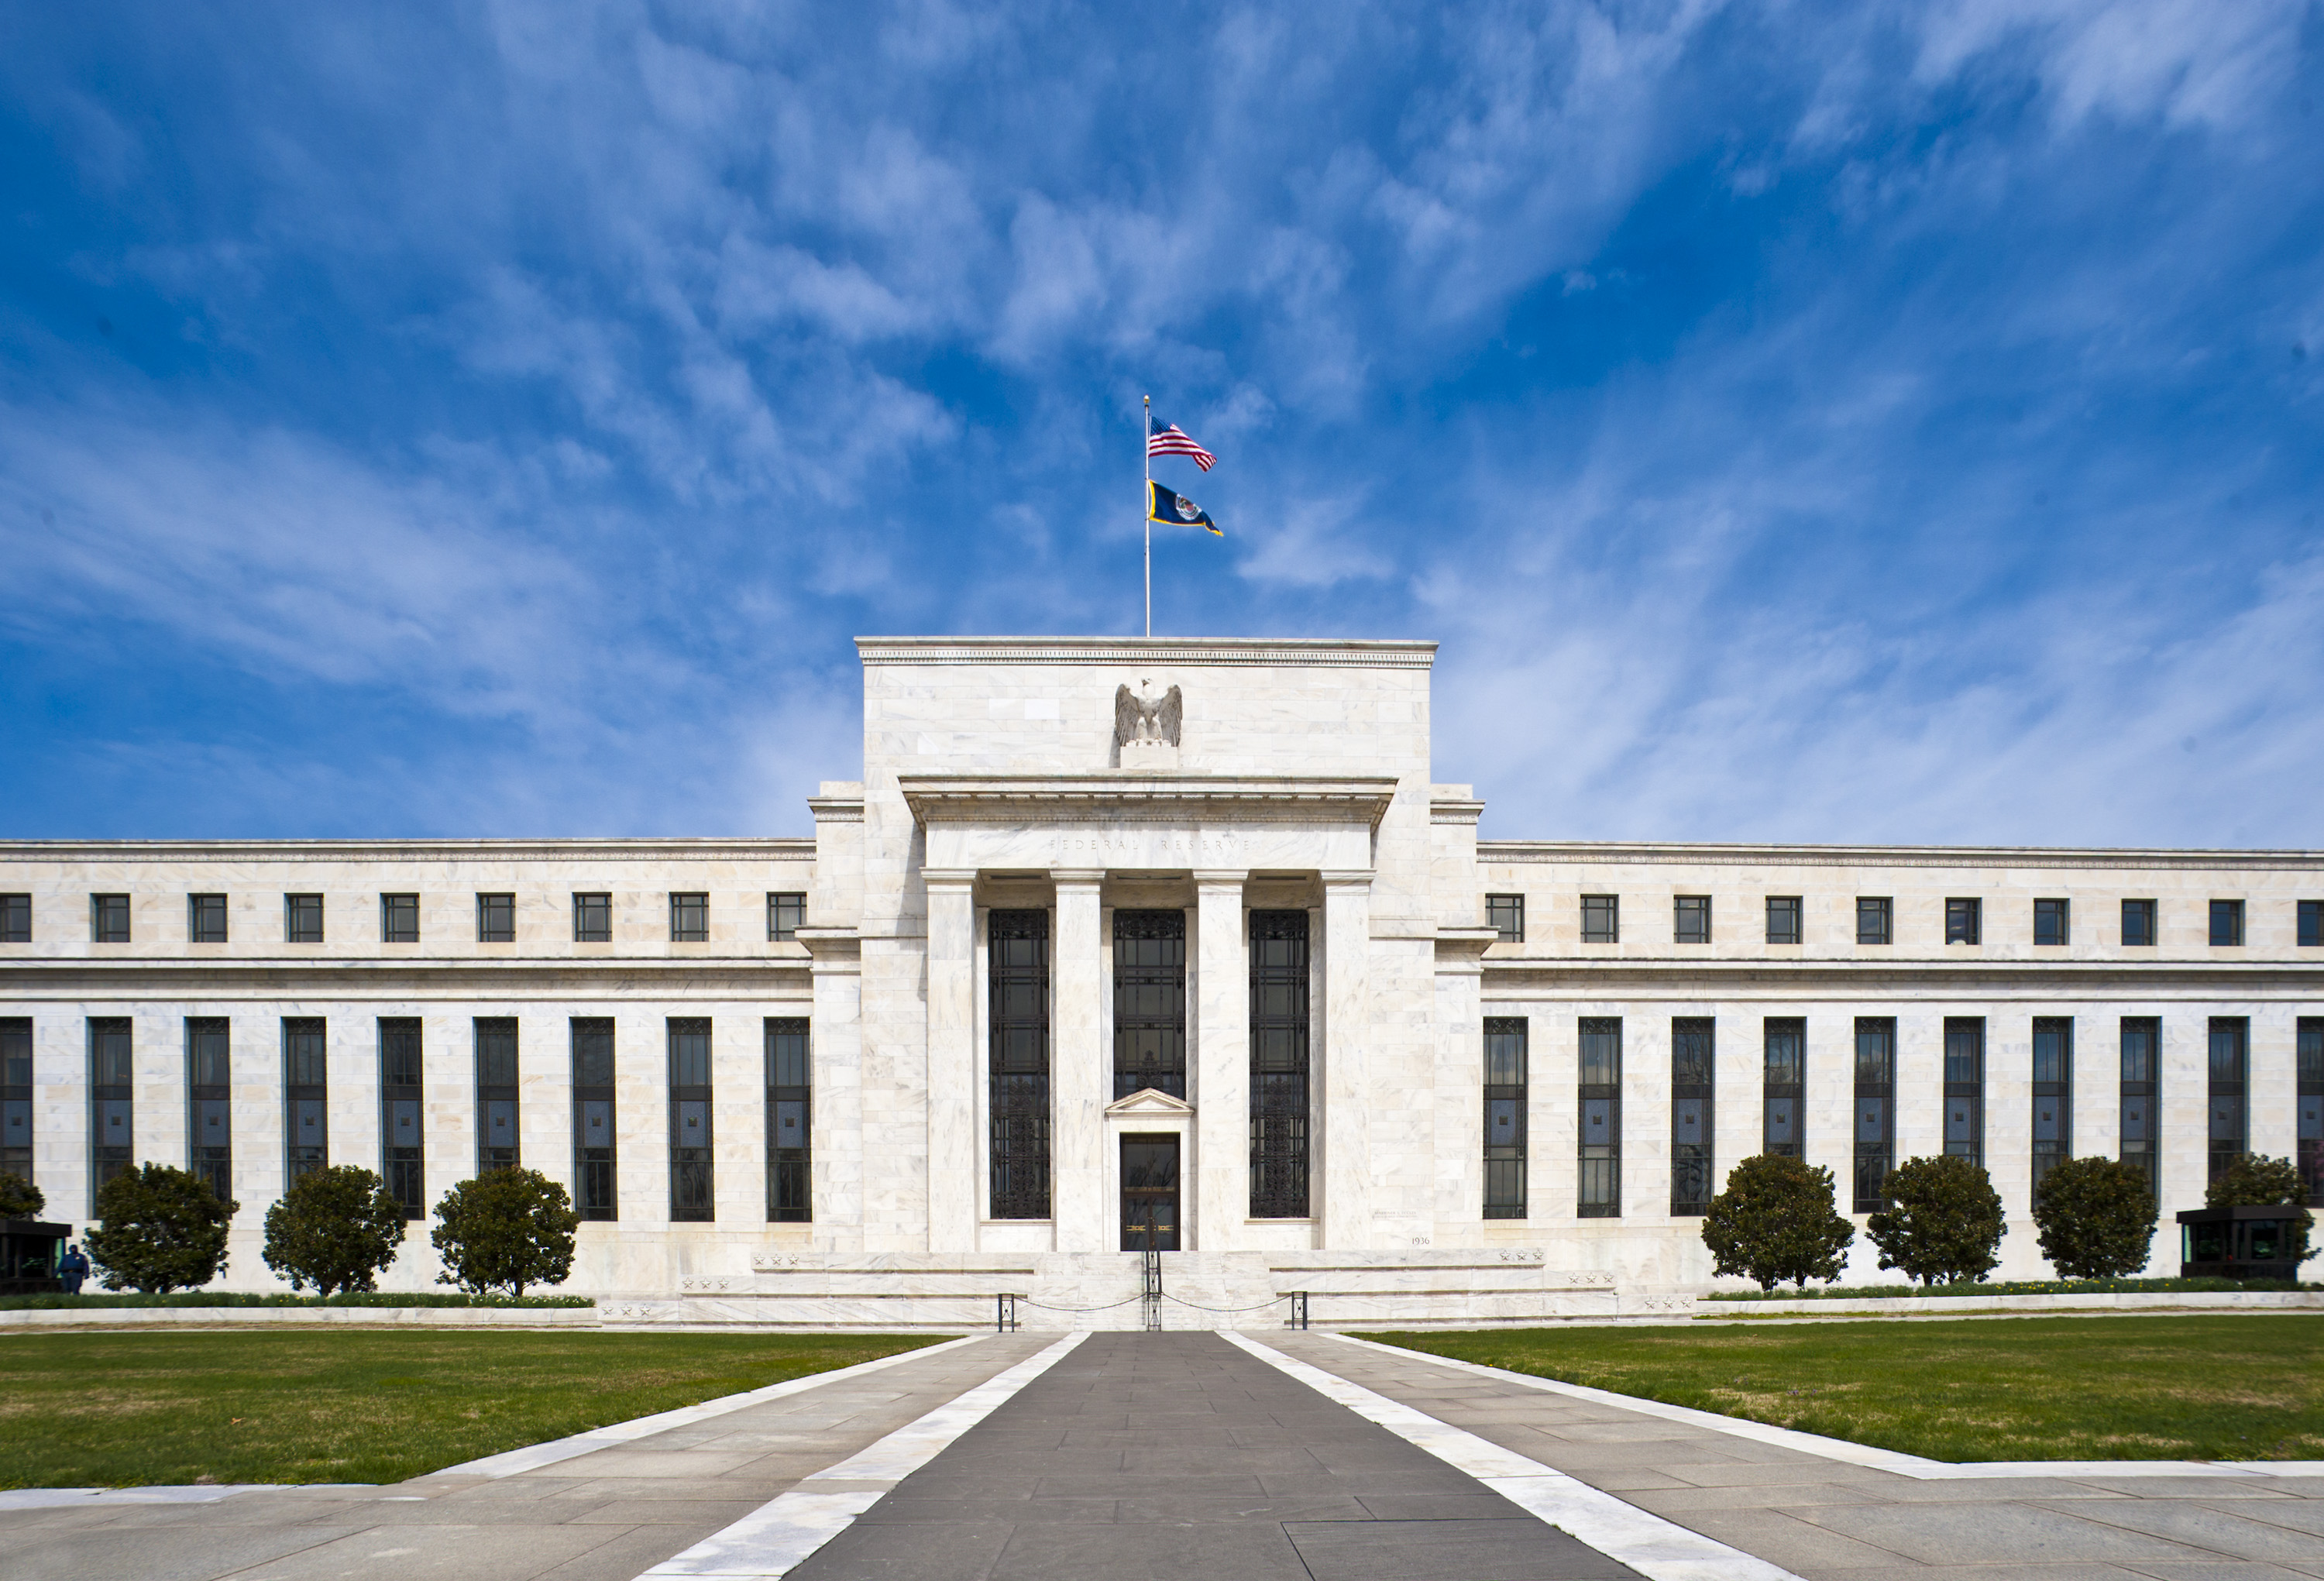
聯準會這次按兵不動,與其說是緊縮週期的終點,不如說是一次帶著警告意味的中場休息。聯邦公開市場委員會以10票對2票,將聯邦資金利率目標區間維持在3.75%至4.00%。理事庫克與克里夫蘭聯邦準備銀行總裁哈曼克投下反對票,主張立即升息1碼。對比上個月升息時全體一致通過,委員會內部的分歧明顯擴大,而且方向完全偏向鷹派。在9月CPI年增3.7%、明顯高於聯準會2%目標的背景下,市場討論的主軸已經從「何時轉向寬鬆」轉為「緊縮還要走多遠」。主席華許同時宣布明年起減少利率決策會議次數,並重申不提供前瞻指引,代表聯準會的政策訊號將愈來愈少,市場只能更直接地依賴數據判斷方向。
支撐這種鷹派姿態的,是能源衝擊與強勁成長同時存在的特殊組合。華許坦言能源相關價格近幾週再度走高,西德州原油12月期貨當天收在每桶102美元以上,主因是美伊緊張情勢升溫。與此同時,經濟並未因升息而失速,華許指出第三季成長可能超過3%,企業投資更以約兩位數的速度擴張。他表示9月升息後,部分企業與家庭的信用條件已如預期收緊,整體金融情勢雖已趨緊,但還稱不上緊縮,並指出委員會的壓倒性判斷是貨幣政策的藥效已初步顯現,但尚無定論。委員內部的歧見則集中在節奏。Glenmede 投資策略與研究主管普賴德認為,委員之間爭論的是行動時機,而不是政策方向。華許也強調美國經濟並未過熱,雖然AI投資熱潮帶來一定需求壓力,但他不認為成長本身是推升通膨的主因,暗示供給面因素仍是關鍵。再加上期中選舉在即,華許堅稱決策未受政治因素影響,聯準會的獨立性也成為市場背景中揮之不去的變數。
短期來看,本週公布的第三季 GDP 與 9 月 PCE,以及 11 月上旬的就業與 CPI 數據,將決定 12 月 9 日會議的走向。會後期貨市場押注12月升息1碼的機率約85%,並預期政策利率在明年9月前升至接近4.7%。中期而言,若油價持續停留在百元上方,「高利率更久」的格局將進一步鞏固,美國十年期公債殖利率會後仍站在5%上方,長端利率居高不下恐成為常態。另一方面,聯準會刻意減少前瞻指引,將使每一筆數據的市場衝擊被放大,政策路徑的波動度也隨之上升。潛在的反轉條件在於中東局勢降溫帶動油價回落,或是信用緊縮開始明顯拖累企業投資與消費;尾端風險則是能源價格再度飆升迫使聯準會加大緊縮力道,或是選後政治壓力升溫,動搖市場對央行獨立性的信心。