俄羅斯擁有龐大的原油供應,卻在 2026 年夏季出現汽油與柴油短缺。美國能源情報署(Energy Information Administration,EIA)資料顯示,俄羅斯 2025 年原油及租賃凝析油產量約為每日 990 萬桶,僅次於美國,位居全球第二。然而烏克蘭持續攻擊俄羅斯煉油廠、油庫與運輸設施,使部分原油加工能力停擺,原油難以順利轉化為國內所需的汽油、柴油及航空燃油。
俄羅斯政府因此於 7 月 30 日宣布,自 8 月 1 日至 2027 年 1 月 31 日,暫停出口汽油、柴油、船用燃料及柴油類產品。不過,自 9 月 1 日起,直接由生產商出口的柴油、船用燃料及柴油類產品將不再受到限制,政府間協議與人道援助也列入例外。這表示 8 月是出口管制最嚴格的階段,後續柴油供應仍將依國內市場與煉油廠復產情況調整。
煉油能力受損,使原油供應無法轉化為終端燃料
原油必須經過蒸餾、裂解、脫硫與調和等程序,才能製成汽油與柴油,煉油廠的關鍵裝置一旦受損,即使油田維持生產,國內仍可能缺乏可直接使用的燃料。烏克蘭自春季起擴大無人機攻擊,多座俄羅斯大型煉油廠被迫停工,7 月初汽油產量一度只能滿足正常夏季需求的約 65%,部分地區因而實施限量銷售並出現加油排隊。
柴油出口也快速萎縮,俄羅斯 2025 年柴油與柴油類產品出口量平均約為每日 81.7 萬桶,2026 年 7 月初已降至約每日 23.4 萬桶。與此同時,無法在國內加工的原油轉向海外市場。最新市場預估顯示,俄羅斯 8 月由西部港口出口的原油可能較 7 月增加 4%,至每日約 270 萬桶,反映煉油量下降正在改變其出口結構。
出口限制與燃料進口並行,反映供應尚未完全恢復
為增加國內供應,俄羅斯除了限制出口,也罕見地反向進口汽油。俄方已透過海運自印度及摩洛哥輸入燃料,並增加由白俄羅斯與哈薩克經鐵路運入的汽油。7 月底抵達摩爾曼斯克的摩洛哥汽油約為 3 萬公噸,主要用於填補特定地區與油品的短期缺口。
這些進口措施仍難以取代俄羅斯本土的大型煉油產能。海運距離、港口轉運、燃料規格與鄰國剩餘供應能力,都限制了進口規模。俄羅斯政府同時建立農業用油臨時供應機制,確保秋季收穫期間的農業機械與運輸需求,也顯示當局仍擔心區域短缺與價格波動。
俄羅斯出口下降,加劇全球成品油供應競爭
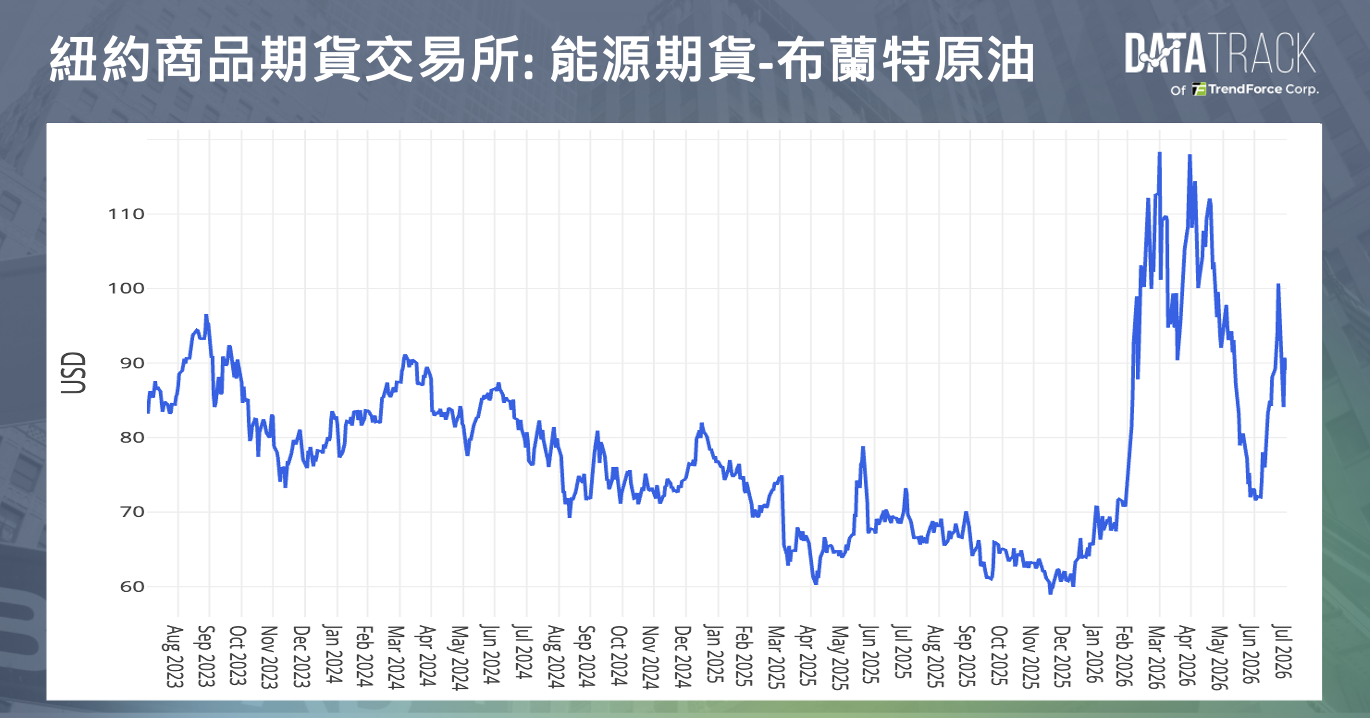
俄羅斯減少成品油出口之際,中東部分煉油廠仍未完全恢復,亞洲煉油量也維持低檔。IEA 7 月報告顯示,全球煉油量在 6 月雖較前月增加每日 150 萬桶,仍較去年同期低每日 600 萬桶。原油供應復甦速度快於煉油與成品油供應,使原油與汽油、柴油等成品油的供需及價格走勢出現分化。國際原油市場變化可參考「紐約商品期貨交易所: 能源期貨 - 布蘭特原油」,但原油期貨價格無法完整反映成品油市場的供應壓力。
截至 7 月 30 日,歐洲柴油裂解價差一度升至每桶 74.66 美元的歷史高點,航空燃油煉製利潤也超過每桶 80 美元。俄羅斯原有的土耳其、巴西等買家因而需要轉向美國、印度與其他煉油中心採購,進一步推升不同地區之間的貨源競爭。
美國雖然成為重要替代來源,額外供應能力也已接近上限。「紐約商品期貨交易所: 能源期貨 - 西德州中質原油」反映美國原油市場的價格變化,但美國能否增加汽油與柴油供應,仍取決於煉油能力及成品油庫存。EIA 資料顯示,美國原油與石油產品出口量在 4 月達每日 1,360 萬桶的歷史新高。截至 7 月 24 日當週,美國煉油廠原油投入量為每日 1,733.6 萬桶,稼動率達 97.2%。餾分燃料油庫存雖較前週增加 110 萬桶至 1.106 億桶,仍較五年同期平均低約 10%。當設備接近滿載,短期大幅增加成品油產量的空間相當有限。
短缺可望局部緩解,成品油價格風險仍高
隨著部分煉油廠恢復生產,俄羅斯國內供應壓力可望逐步下降,9 月起對直接生產商開放部分柴油出口,也能避免供應改善後煉油廠因庫存累積而降低加工量。然而,主要煉油設施、管線或出口終端若再次遭到攻擊,俄羅斯仍可能重新收緊限制。
俄羅斯事件凸顯原油供應與成品油供給之間的落差,增加原油出口無法立即填補柴油與汽油缺口,因為其他市場同樣受到煉油能力、燃料規格與物流條件限制。北半球即將進入農業收穫與貨運旺季,柴油價格若維持高檔,成本將逐步傳導至農業、陸路運輸、工業生產與商品配送。未來幾個月的關鍵,將是俄羅斯煉油廠復產進度、9 月出口豁免的實際規模,以及美國、印度與中東煉油中心能否提供更多替代供應。